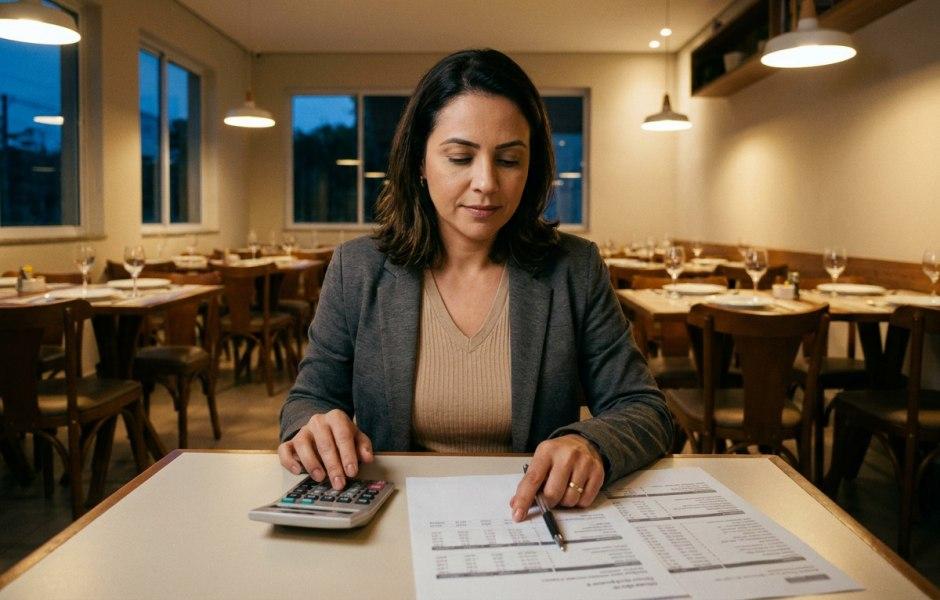
Tem dois restaurantes que fecham o mês com exatamente o mesmo lucro líquido: R$ 10 mil. O primeiro foi montado com R$ 100 mil, numa sala pequena, com equipamento usado e reforma mínima. O segundo custou R$ 1 milhão, com ponto caro, obra completa e cozinha nova. No papel do contador, os dois tiveram o mesmo resultado no mês. Como negócio, eles não têm quase nada em comum.
A diferença entre os dois não aparece na demonstração de resultado. Ela aparece quando alguém pergunta quanto o dinheiro colocado ali está rendendo. E é exatamente aí que dois conceitos que a maioria dos operadores trata como sinônimos se separam.
A tese é simples de enunciar e difícil de aplicar: lucratividade mede a qualidade da operação, rentabilidade mede a qualidade da decisão de ter colocado dinheiro naquela operação. Um restaurante pode acertar a primeira e perder feio na segunda, e quem só olha uma das duas não enxerga isso acontecendo.
Leonardo Polachini, que está à frente do Grupo Polachini e opera unidades de Bob's, KFC, Casa Bauducco e Vila Trampolim, afirma que essa é a primeira dor que ele encontra quando senta com um franqueado para analisar o negócio. Não é falta de vontade nem falta de trabalho. É confundir dois números que respondem perguntas diferentes.
O que a lucratividade mede
Lucratividade é a relação entre o lucro líquido e o faturamento do período. Se o restaurante faturou R$ 100 mil no mês e sobraram R$ 10 mil depois de tudo pago, a lucratividade é de 10%. É um percentual de eficiência: de cada real que entrou pelo caixa, quanto ficou.
A pergunta que esse número responde é sobre a operação. A sua estrutura de custos cabe dentro da sua receita com folga? O CMV está sob controle? A folha está dimensionada para o volume? O aluguel e as taxas de ocupação consomem uma fatia razoável? Toda alavanca que mexe em lucratividade é uma alavanca operacional, e todas elas estão ao alcance da gestão no mês que vem.
É por isso que lucratividade é o indicador do dia a dia. Ele responde rápido, é comparável entre meses e aponta para ações concretas. Quando ele cai, você sabe que o problema está em algum ponto entre o preço de venda e a última despesa da conta, e a investigação tem endereço.
Vale notar que lucratividade também é o indicador que permite comparar o seu restaurante com outro de porte diferente. Como é um percentual, ele neutraliza o tamanho: uma casa que fatura R$ 80 mil e outra que fatura R$ 800 mil podem ser comparadas na mesma régua. É por isso que benchmarks de setor são publicados em percentual de margem, e não em valor absoluto de lucro.
O que a lucratividade não responde é se valeu a pena existir. Um restaurante com 15% de lucratividade parece excelente até você descobrir que para chegar lá foi preciso imobilizar uma quantia que levaria anos para retornar. A lucratividade é cega ao tamanho do investimento, porque o investimento não entra na fórmula.
O que a rentabilidade mede
Rentabilidade é a relação entre o lucro e o capital investido no negócio. Com os mesmos R$ 10 mil de lucro, se o investimento foi de R$ 1 milhão, a rentabilidade mensal é de 1%. Se o investimento foi de R$ 100 mil, é de 10%. Mesmo lucro, mesma lucratividade se o faturamento for igual, e dez vezes de diferença no que importa para quem colocou o dinheiro.
A pergunta que esse número responde não é operacional, é de alocação de capital. Esse dinheiro, parado onde está, trabalha melhor aqui ou em outro lugar? É a pergunta que todo investidor faz e que o dono de restaurante quase nunca faz sobre o próprio negócio, porque o capital dele já está lá dentro e a conversa parece teórica.
Polachini faz essa comparação de forma explícita no episódio. Ele compara o rendimento de deixar o dinheiro aplicado, numa faixa que ele estima em torno de 1% a 1,2% ao mês, com o rendimento de colocá-lo num negócio que devolva 3% a 3,5% ao mês. A conclusão dele é que a diferença justifica o movimento, desde que os riscos sejam considerados. E esse é o ponto que não pode ficar de fora: a comparação só é honesta quando o risco entra junto. Aplicação conservadora não quebra; restaurante quebra.
Há uma variação dessa conta que vale conhecer, porque muda a leitura em operações com sócio ou financiamento. Quando parte do investimento veio de terceiros, a rentabilidade sobre o capital total e a rentabilidade sobre o capital próprio são números diferentes, e o segundo é o que interessa a quem colocou dinheiro do próprio bolso. Em restaurante, isso aparece sempre que há empréstimo de equipamento, aporte de sócio investidor ou parte da obra financiada pelo shopping ou pelo locador.
Rentabilidade também é o conceito que sustenta a conversa sobre payback. Se o negócio devolve 2% ao mês sobre o capital investido, o investimento inicial retorna em cerca de cinquenta meses. Esse número costuma ser mais revelador do que qualquer projeção de faturamento, porque ele traduz o risco em tempo de exposição.
- Lucratividade = lucro líquido dividido pelo faturamento do período. Mede eficiência da operação.
- Rentabilidade = lucro dividido pelo capital investido no negócio. Mede retorno do capital.
- No investimento, inclua tudo: obra, equipamento, estoque inicial, taxa de franquia e capital de giro, não só o que foi para a reforma.
- No lucro, desconte o pró-labore. Se o dono tira dinheiro do caixa sem registrar como custo, o lucro está inflado e as duas contas ficam erradas.
Essa última linha do box derruba mais análise do que qualquer outro erro de conta. Dono que trabalha na operação e não se paga está subsidiando o próprio negócio com o próprio trabalho, e o número que ele enxerga não existe.
No episódio do Ingrediente Certo, Polachini explica a separação entre os dois conceitos exatamente nesses termos.
A lucratividade está baseada no lucro versus o teu faturamento. E rentabilidade é o que você lucra sobre o que você investiu no negócio.
Em qual decisão cada um manda
Separados os conceitos, a pergunta prática é quando usar cada um. E a resposta é razoavelmente limpa: lucratividade comanda as decisões de operação, rentabilidade comanda as decisões de capital.
Lucratividade manda no mês
Mudar preço, revisar ficha técnica, renegociar fornecedor, ajustar escala, cortar item do cardápio, mexer em horário de funcionamento. Todas essas decisões são avaliadas pelo efeito na margem, e todas podem ser revistas no mês seguinte se derem errado. São decisões reversíveis, e por isso o indicador rápido serve.
Rentabilidade manda na decisão que você não desfaz
Abrir uma unidade nova, trocar de ponto, comprar equipamento caro, assumir uma segunda marca, reformar o salão. Essas decisões imobilizam capital por anos e não se desfazem sem perda. Avaliá-las pela lucratividade esperada é olhar só metade da conta, porque uma operação pode ser lucrativa e ainda assim devolver o capital devagar demais para compensar o risco.
Os quatro cenários que aparecem quando você cruza os dois
Lucratividade alta com rentabilidade alta é o negócio saudável e bem dimensionado, e normalmente significa que o investimento foi proporcional ao potencial do ponto. Lucratividade alta com rentabilidade baixa é o sintoma clássico de superinvestimento: a operação é boa, mas foi montada cara demais para o faturamento que o ponto comporta. Lucratividade baixa com rentabilidade alta costuma ser uma operação enxuta e frágil, que devolve bem o capital, mas não tem folga para absorver um susto. E lucratividade baixa com rentabilidade baixa é a combinação que não se resolve com ajuste fino.
A utilidade desse cruzamento é que ele muda o tipo de conversa. Diante de uma lucratividade baixa, a reação natural é apertar custo, e às vezes é mesmo o caminho. Mas se a rentabilidade está alta e a lucratividade baixa, apertar mais pode quebrar a operação em vez de salvá-la, porque o que falta é folga, não disciplina. E se a lucratividade está alta e a rentabilidade baixa, cortar custo não resolve nada: o problema está no tamanho do capital imobilizado, e a saída costuma passar por aumentar o volume do ponto ou rever o contrato de ocupação, não por economizar no insumo.
Como aplicar os dois numa decisão concreta de investimento
Vale tornar isso prático com uma decisão que quase todo restaurante enfrenta: investir em equipamento ou tecnologia que melhora a operação. A conta mal feita é comparar o preço do investimento com o orçamento disponível. A conta certa tem três partes.
A primeira é estimar o efeito na operação. Quanto a mais de venda, quanto a menos de custo ou quanto de ganho de capacidade aquilo produz por mês. Essa estimativa precisa ser conservadora e, de preferência, ancorada em um indicador que você já mede, porque estimativa sem base vira justificativa.
A segunda é transformar esse efeito em lucro adicional por mês, descontando o que o próprio investimento traz de custo recorrente, como manutenção, mensalidade ou consumo. Muita análise para em cima do ganho bruto e esquece que o investimento também tem despesa mensal.
A terceira é dividir esse lucro adicional pelo valor investido. O resultado é a rentabilidade daquele investimento específico, e é esse número, não o preço de etiqueta, que diz se vale a pena. Um equipamento de R$ 20 mil que devolve R$ 2 mil de lucro adicional por mês é uma decisão melhor do que um de R$ 5 mil que devolve R$ 200, mesmo sendo quatro vezes mais caro.
A mesma lógica se aplica a investimentos em autoatendimento. A pergunta útil não é quanto custa um totem ou um cardápio digital, é quanto de venda adicional, de capacidade no pico ou de redução de retrabalho aquilo produz por mês, e quanto tempo o capital leva para voltar. Para que essa conta seja possível, no entanto, é preciso já medir alguma coisa antes. Operação que não acompanha ticket médio, itens por pedido ou tempo de atendimento não consegue estimar efeito nenhum e acaba decidindo pelo preço.
Três erros que estragam as duas contas
O primeiro é confundir faturamento com lucro. Caixa cheio no fim do dia não é a mesma coisa que dinheiro no fim do mês, e restaurante é o setor onde essa confusão custa mais caro porque o volume de movimentação é alto e a margem é fina.
O segundo é esquecer o capital de giro na conta do investimento. Quem soma só obra e equipamento subestima o capital imobilizado e infla a rentabilidade. O dinheiro que fica preso em estoque, em prazo de recebimento e em reserva operacional é investimento tanto quanto o forno.
O terceiro é comparar a rentabilidade do negócio com a de uma aplicação financeira sem ajustar pelo risco e pelo trabalho envolvido. Restaurante exige presença, decisão e exposição que uma aplicação não exige. A diferença de rendimento precisa pagar por isso também, não apenas empatar.
As duas contas não competem entre si: elas respondem perguntas de horizontes diferentes. A lucratividade diz se a operação deste mês está de pé. A rentabilidade diz se o negócio merece o dinheiro que está dentro dele. Quem acompanha só a primeira pode passar anos administrando bem um investimento que nunca deveria ter sido feito daquele tamanho.
Lucratividade mede a qualidade da operação. Rentabilidade mede a qualidade da decisão de ter colocado dinheiro ali. O sistema para restaurantes da Goomer entrega os dados que sustentam as duas contas, do ticket médio ao tempo de atendimento, para que a decisão do mês não dependa de intuição e a decisão de capital não dependa só do preço do investimento.


Deixe seu comentário ou dúvida