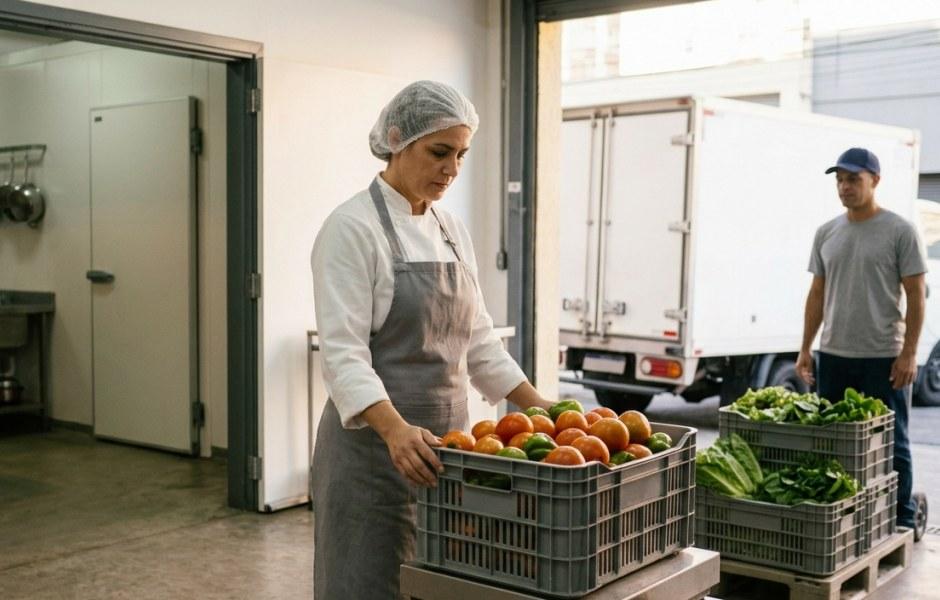
Sete da manhã, entrega chegando. O fornecedor desce as caixas, alguém assina o canhoto, a mercadoria vai para a câmara. Dois minutos, nenhuma balança, nenhuma conferência além de olhar se o volume parece certo. Esse é o momento em que a maior parte do CMV de um restaurante é decidida, e é o momento que menos recebe atenção.
O setor passou os últimos anos aprendendo a comprar melhor. Cotação com mais fornecedores, negociação de prazo, central de compras, análise de curva A. Tudo isso é correto e tudo isso pode ser anulado em dois minutos na doca, porque comprar bem só vira custo baixo se o que chegou for o que foi comprado.
A tese aqui é que o CMV não se decide na negociação. Ele se decide na porta de entrada, quando alguém pesa o que desceu do caminhão e compara com o que está na nota.
Vale um alerta de escopo: este texto trata do recebimento como controle de custo. As exigências sanitárias de temperatura de chegada, rastreabilidade, armazenamento e documentação do fornecedor seguem a legislação e as regras da vigilância local, que variam por município. Confirme essas obrigações com a vigilância da sua cidade antes de desenhar o procedimento, porque elas definem o que é obrigatório recusar.
O cenário que tornou a conferência decisiva
Esse tema não é novo, mas ficou caro recentemente, e por uma razão de mercado.
Ricardo Sandes, que opera cerca de 16 casas em São Paulo, descreve a escalada de custo dos insumos com números da própria operação. Nos três meses anteriores à conversa, lácteos subiram algo entre 28% e 30% de forma geral. E, olhando um ano para trás, ele afirma nunca ter pago filé mignon tão caro quanto estava pagando, com alta próxima de 50%.
Quando o insumo está barato, uma perda de rendimento de alguns pontos percentuais é absorvida pela margem. Quando o insumo dobra de preço, a mesma perda percentual passa a representar o dobro em dinheiro. Foi isso que moveu a conferência de entrada da categoria de boa prática para a de controle obrigatório.
E há um segundo movimento no mesmo sentido: a centralização de compras. Redes que tiraram o comprador de cada loja e consolidaram a função num escritório central ganharam poder de negociação, mas criaram distância entre quem compra e quem recebe. Quando essas duas funções estavam na mesma pessoa, o erro de entrega era detectado na hora. Separadas, ele só aparece no fechamento.
Há um terceiro movimento, de fundo, que agrava os dois anteriores: a rotatividade. Num setor que troca boa parte do quadro ao longo de um ano, a pessoa que recebe a mercadoria hoje raramente é a mesma de seis meses atrás. Conhecimento de porta de entrada é tácito por natureza, do tipo que se aprende olhando alguém conferir, e por isso é o primeiro a se perder quando a equipe gira. Operação que não escreveu o procedimento reaprende a cada troca, sempre pagando a conta do aprendizado.
A força em movimento: peso declarado contra peso real
O exemplo que Sandes dá é o mais didático do setor, e vale reproduzir inteiro porque ele destrói uma ilusão comum.
Um operador compra frango e comemora ter conseguido o quilo 10% mais barato que o fornecedor anterior. O produto chega congelado e hidratado. Ele pesa, bate com a nota, assina. Na cozinha, depois de descongelar, o rendimento é outro: parte do peso era água. Ele pode ter recebido algo em torno de 700 gramas de produto útil pagando por um quilo.
O desconto de 10% na negociação virou prejuízo na entrega, e o operador seguiu acreditando que fez um bom negócio, porque o número que ele olhou foi o preço por quilo na nota, não o preço por quilo de produto aproveitável.
Sandes é explícito sobre a mecânica disso no episódio do Ingrediente Certo.
A frase cobre as duas etapas em que o controle falha, e elas acontecem todas na mesma janela de poucos minutos.
Se você não pesa a mercadoria, se você não checa se aquilo que você comprou está sendo entregue, você toma prejuízo.
O caso do frango é o mais conhecido, mas o mecanismo é geral. Proteína com glaciamento acima do declarado, hortifruti com perda alta por qualidade, embalagem cujo peso bruto é confundido com líquido, caixa com contagem menor que a da nota. Em todos, o erro é para o mesmo lado, e esse é o detalhe que importa: ninguém entrega a mais por engano.
- Peso líquido, não bruto, dos itens de maior custo. Desconte sempre a embalagem.
- Quantidade por caixa contra a quantidade declarada na nota fiscal.
- Temperatura de chegada de refrigerados e congelados, com registro.
- Qualidade visível de hortifruti, estimando a perda por descarte antes de aceitar.
- Validade e lote, para o item não entrar com prazo curto demais para o giro.
- Divergência registrada no canhoto, no ato, porque reclamação posterior raramente é aceita.
Outra variação do mesmo mecanismo aparece na unidade de medida. Fornecedor que cota por caixa e entrega caixa com peso variável, ou que cota por unidade quando o uso na cozinha é por peso, cria um ponto cego permanente. A cotação parece comparável entre fornecedores e não é. Padronizar a unidade de compra para a mesma unidade em que o insumo é usado na ficha técnica resolve boa parte dessas divergências antes de elas chegarem à doca.
O efeito financeiro dessa divergência é maior do que o percentual sugere, porque ela entra duas vezes na conta. Primeiro no custo direto, já que se pagou por mercadoria que não chegou. Depois no planejamento, porque a ficha técnica foi calculada em cima de um rendimento que não se confirmou, e o número de porções previstas para aquela compra não se realiza. A cozinha descobre a falta no meio do serviço e compra de emergência, no varejo, ao preço mais alto disponível.
As três leituras possíveis do problema
Antes das leituras, uma distinção que organiza a discussão: existe divergência de quantidade, que é a mais fácil de pegar porque basta contar e pesar, e existe divergência de qualidade, que é subjetiva e exige critério escrito. A primeira se resolve com balança. A segunda só se resolve quando alguém definiu antes o que é aceitável, em palavras, para que a pessoa na doca não precise julgar sozinha no meio da pressa.
Quem resolve com gente
A resposta mais comum é colocar alguém responsável pela entrada. Sandes fez exatamente isso: ao centralizar os compradores no escritório, colocou em paralelo estoquistas em cada loja. A lógica dele é explícita: o CMV não depende só de comprar bem, porque se você não recebe, não pesa e não checa, você toma prejuízo.
Funciona, e tem um limite claro: depende de a pessoa estar lá, treinada e disponível no horário da entrega, que costuma coincidir com a montagem do mise en place. Em operação pequena, essa pessoa não existe, e a conferência acaba caindo em quem estiver livre.
Quem resolve com processo
A alternativa é tornar a conferência independente de quem está na porta. Isso significa checklist impresso, balança na área de recebimento, critério escrito do que se aceita e do que se recusa, e autoridade clara para recusar.
O ponto mais negligenciado dessa abordagem é o último. Sem autonomia definida para recusar mercadoria fora do padrão, o checklist vira formalidade: a pessoa anota a divergência, aceita mesmo assim, e o registro só serve para constatar a perda depois.
Quem não resolve
A terceira leitura é a mais frequente e a menos declarada. A entrega chega no pior horário, a cozinha está montando o serviço, o entregador tem pressa, e a conferência é substituída por uma olhada no volume. Não é negligência: é um conflito de prioridade que ninguém desenhou e, portanto, ninguém resolveu.
Vale reconhecer que esse cenário é racional no curto prazo. Parar a produção para pesar caixa no meio da montagem tem custo. A saída não é exigir mais esforço, é mudar o horário da entrega ou a amostra conferida, para que a checagem caiba na operação.
Vale dizer também o que não é razoável esperar. Nenhuma das três leituras elimina divergência por completo, porque parte dela é inerente ao produto: hortifruti varia por safra, proteína varia por lote, e sempre haverá entrega fora do padrão. O objetivo não é zerar a ocorrência, é saber o tamanho dela, concentrar o esforço nos itens que concentram o custo, e ter registro suficiente para negociar depois.
O que a conferência revela além da entrega
Um efeito colateral valioso de registrar peso e rendimento é que, em poucas semanas, surgem quatro ganhos que nenhuma cotação fornece.
O primeiro é a diferença real de preço entre fornecedores. Quando você registra o peso aproveitável, e não o peso da nota, o ranking de fornecedores muda. O mais barato por quilo declarado frequentemente não é o mais barato por quilo utilizável, e essa inversão só aparece com medição.
O segundo é a consistência. Fornecedor que entrega certo em oito de dez vezes é diferente de fornecedor que entrega certo sempre, mesmo que o preço seja igual. Essa variabilidade tem custo operacional, porque obriga a cozinha a improvisar.
O terceiro é poder de negociação. Chegar numa conversa com o fornecedor com registro de divergências dos últimos três meses muda completamente o tom. Sem registro, a conversa é sobre percepção; com registro, é sobre fato.
Há um quarto ganho, menos evidente e bastante útil em operação com mais de uma unidade: comparabilidade. Quando todas as lojas registram rendimento do mesmo jeito, aparece a diferença entre elas, e essa diferença raramente é só do fornecedor. Unidade que rende menos no mesmo insumo, com a mesma entrega, está perdendo na manipulação, e isso é informação de treinamento, não de compra.
Os três números da porta de entrada
Três indicadores dão conta de acompanhar a porta de entrada sem criar burocracia.
O primeiro é o percentual de divergência por fornecedor: quantas entregas chegaram fora do peso, da contagem ou da qualidade acordada, sobre o total de entregas daquele fornecedor no período. É o número que organiza a conversa comercial.
O segundo é o rendimento por item, que é a relação entre o peso recebido e o peso aproveitável depois do pré-preparo. É o número que revela o custo real do insumo e que corrige a ilusão do preço por quilo da nota.
O terceiro é a distância entre o CMV teórico e o real. Quando essa diferença aumenta sem que tenha havido mudança de preço de compra nem de ficha técnica, as duas hipóteses mais prováveis são porcionamento e recebimento. A porta de entrada é a mais barata de testar.
Quem acompanha esses três números descobre rápido uma coisa que o setor ainda trata como detalhe: a negociação de compra define o preço, mas é a conferência de entrada que define o custo. São coisas diferentes, e só uma delas aparece na nota fiscal.
Comprar bem é metade da conta. A outra metade é confirmar o que entrou pela porta, e esse controle depende de rotina escrita, não de confiança no fornecedor. A digitalização de restaurantes oferecida pela Goomer entrega o lado da operação em que o controle é digital por natureza, com dado do pedido ao pagamento capturado na transação, para que o esforço humano fique onde ele vale mais: na balança da doca.
Deixe seu comentário ou dúvida